Le lithium : l’occasion manquée de l’Europe pour s’affirmer ?
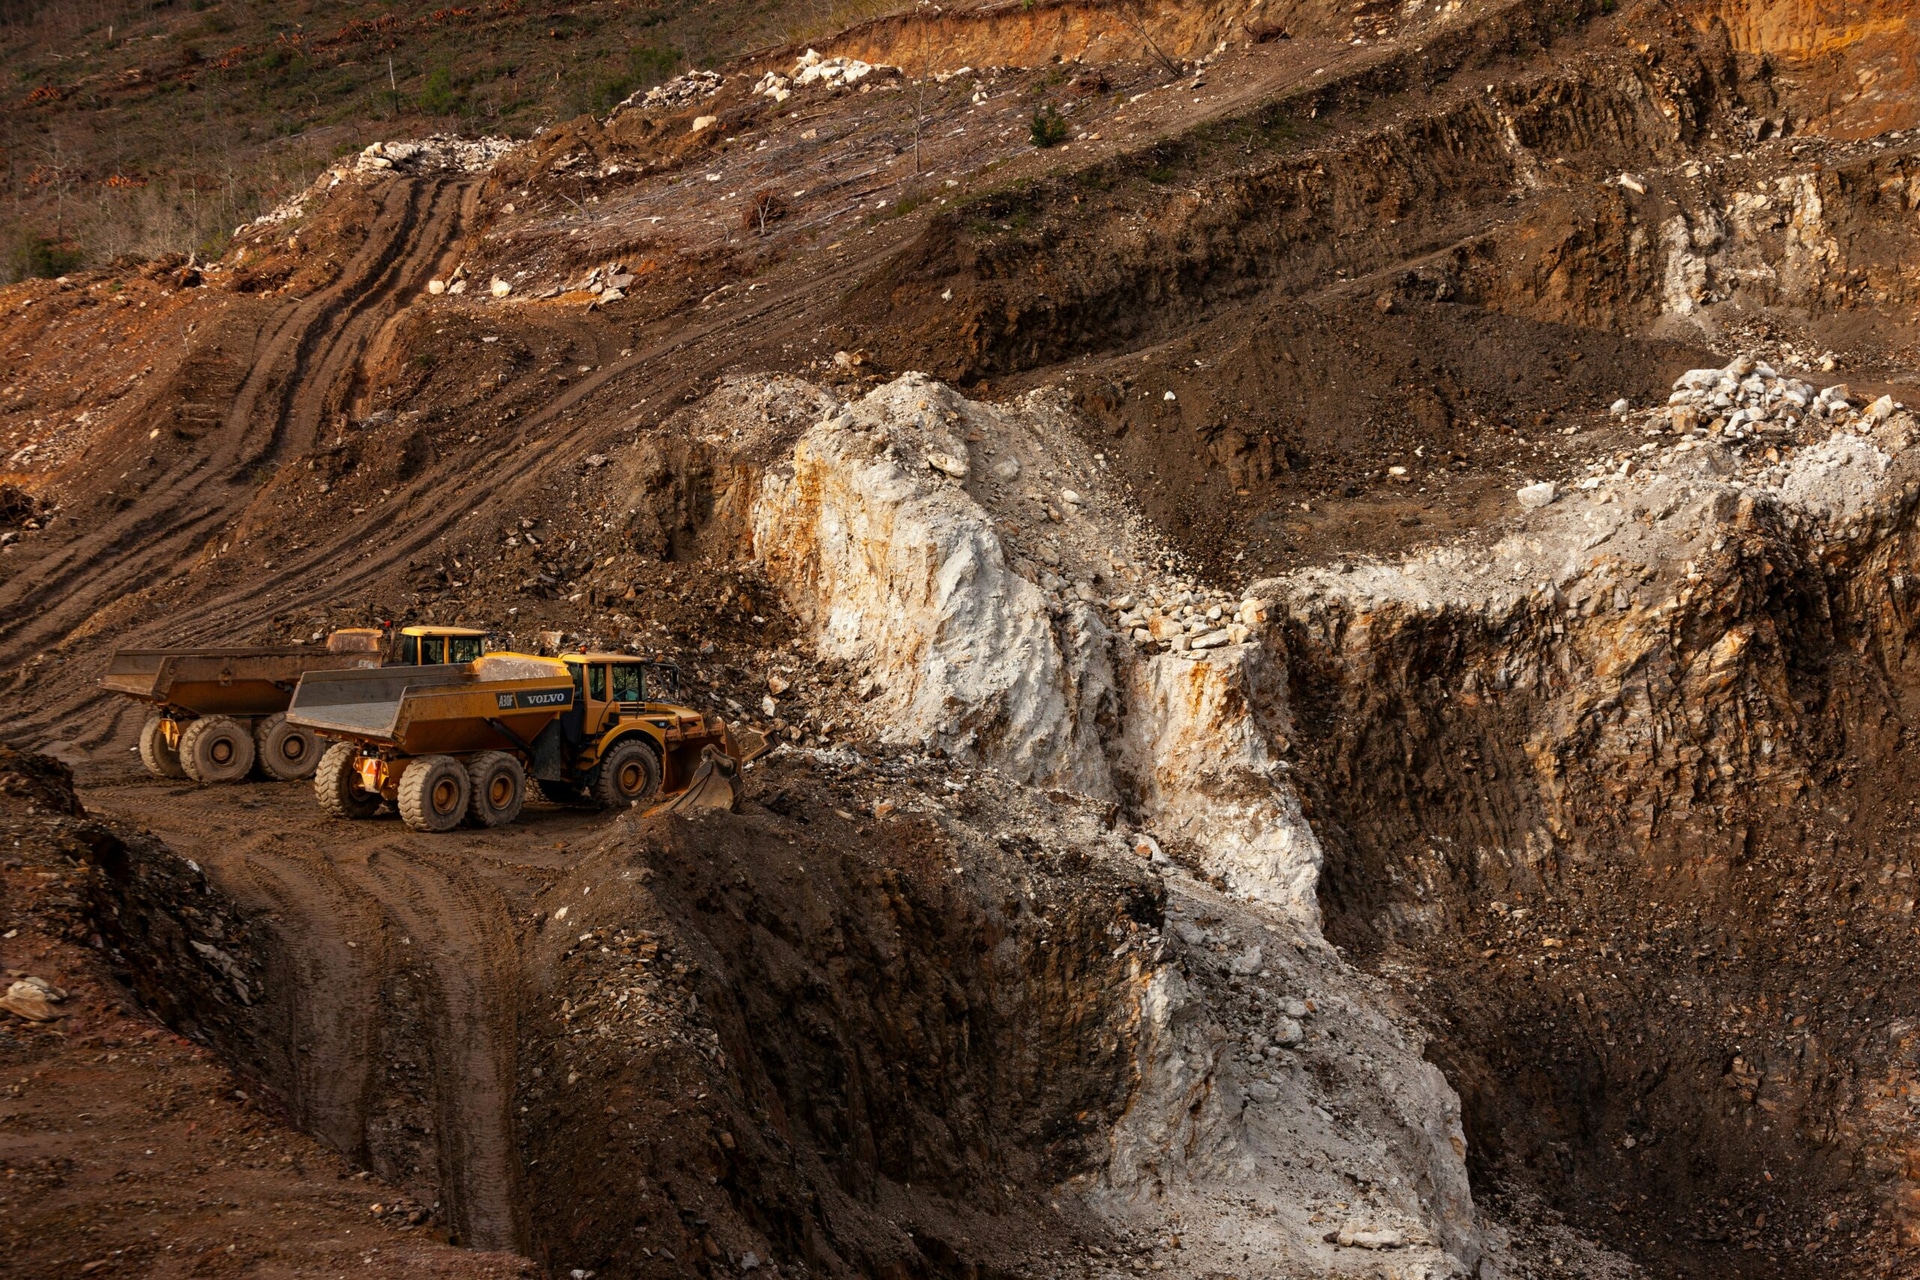
Un camion excavateur dans une mine de lithium - 3 mars 2024 - Unsplash -Mining Watch Portugal
Le lithium, aujourd’hui indispensable pour la transition énergétique mondiale, fait l’objet de convoitises par de nombreux États. En passant de 82 000 tonnes en 2020 à 290 000 en 2025, la production de ce métal a plus que triplé en cinq ans. Le lithium alimentant désormais les batteries des voitures électriques, il devient un enjeu énergétique stratégique, en particulier pour les États européens engagés dans la neutralité carbone. Le prix du lithium illustre cette explosion de la demande et la façon dont certains États cherchent à perturber le marché pour mieux le dominer.
Resté relativement stable entre 2011 et 2020 pour finalement atteindre près de 80 000 dollars la tonne, il a fini par exploser à partir de 2021 pour dépasser 470 000 dollars fin 2022, une multiplication par près de dix en deux ans. En 2024, il est redescendu à 100 000 dollars, victime d’une offre qui avait fini par rattraper la demande. Depuis, il est reparti à la hausse, atteignant 156 809 dollars la tonne en juillet 2026. Cette volatilité extrême traduit un marché encore en mutation et structurellement déséquilibré, où chaque perturbation de la demande automobile ou chaque nouvelle capacité minière suffit à faire basculer les prix.
L’Europe toujours dépendante de l’extérieur
En 2022, l’Union européenne (UE) visait zéro émission pour les voitures neuves en 2035 par rapport à 2021. Cet objectif a depuis été légèrement assoupli puisque les voitures neuves devront réduire leurs émissions de 90 % en 2035. Elles pourront donc encore émettre modérément du CO2. Pour atteindre cet objectif ambitieux et respecter son engagement de neutralité carbone en 2050, il est nécessaire que l’UE multiplie ses sources d’approvisionnement et son expertise sur la chaîne de valeur du lithium, d’autant plus que la demande globale en lithium pourrait être « multipliée par 40 » d’ici 2050.
Pour l’heure, l’Europe dépend encore largement des pays au-delà de ses frontières pour s’approvisionner en lithium, une « matière première critique stratégique ». On qualifie ce métal de stratégique car la production peine à suivre la croissance de la demande, créant un risque d’approvisionnement à court terme. En 2025, sa production restait encore très concentrée entre trois pays : l’Australie, la Chine et le Chili. À eux trois, ils représentaient 72,4 % de la production mondiale.
Au-delà de la production, ces trois pays détiennent plus de 60 % des réserves prouvées dans le monde, ce qui montre que la concentration tient autant à des choix industriels qu’à la géologie. En 2023, l’UE importait plus de 81 % du lithium brut qu’elle consommait et 100 % de ce minerai, sous sa forme déjà raffinée ou transformée. Ces chiffres traduisent une dépendance quasi totale sur l’ensemble de la chaîne de valeur, de l’extraction au raffinage.
Le lithium comme substitution au pétrole ?
À l’inverse du pétrole qui est détruit à l’usage et irrécupérable, le lithium peut être récolté dans les batteries de voitures électriques en fin de vie afin d’être réutilisé de manière durable. De plus, la longévité de ces batteries ne cesse d’augmenter avec l’avancée technologique, pouvant atteindre plus de quinze ans aujourd’hui. En 2031, l’UE s’est fixé comme objectif de récupérer jusqu’à 80 % du lithium présent dans les batteries. Ces batteries peuvent connaître une seconde vie pour, par exemple, stocker l’électricité d’origine solaire ou éolienne.
Toutefois, contrairement au pétrole qui est un carburant consommé à la combustion, le lithium reste un simple support de stockage. Recycler prendra du temps et la filière est encore loin de couvrir les besoins immédiats face à l’essor du parc mondial. Cette logique de stock offre bien à l’Europe une opportunité pour réduire sa dépendance aux énergies fossiles dans l’automobile, à condition de consolider son industrie du recyclage. Cependant, disposer de ce stock sur le sol européen ne suffira pas. Pour les décennies à venir, l’approvisionnement en lithium brut et la fabrication des composants clés restent sous l’étroit verrou de la Chine.
Le goulot d’étranglement chinois
Pour préserver son statut d’« usine du monde » et sa maîtrise des chaînes de valeur à forte intensité technologique, la Chine applique une stratégie constante. Lorsqu’elle dispose des ressources nécessaires sur son territoire, elle s’assure d’en maîtriser l’ensemble du cycle : extraction, transformation, puis intégration dans les produits finis. Mais même lorsque ses ressources ne suffisent pas à dominer l’extraction mondiale, elle compense en verrouillant l’étape du raffinage et de la transformation, imposant ainsi sa dépendance jusqu’aux principaux pays producteurs.
C’est le cas du lithium : troisième producteur mondial avec 21,4 % de la production en 2025 et détentrice de 12,4 % des réserves mondiales, la Chine n’a pourtant pas besoin d’être le premier extracteur pour dicter les termes du marché de cette ressource. En effet, il lui suffit de contrôler ce qui se passe après l’extraction. En créant une dépendance quasi totale sur une parcelle de la chaîne de valeur, l’Empire du Milieu occupe une position de force que même les premiers producteurs ne détiennent pas. L’Europe, elle, reste dépourvue à la fois de mines opérationnelles et de capacités de raffinage, se retrouvant en bout de cette chaîne sans aucun levier.
Depuis une dizaine d’années, la Chine a modernisé son industrie du lithium et est devenue le principal lieu de purification, notamment pour les batteries de voitures électriques, qui absorbent la majeure partie de l’extraction. En assurant 75 % de la transformation dédiée aux batteries, l’Empire du Milieu s’impose comme un point de passage quasi obligé pour les principaux producteurs.
L’Australie, pourtant premier fournisseur mondial, en dépend directement : plus de 50 % de la production de sa mine de Greenbushes, la plus importante au monde, est exportée brute vers la Chine pour y être traitée. L’Europe subit quant à elle une subordination plus radicale encore. N’extrayant presque rien sur son sol, elle importe l’intégralité de son lithium déjà raffiné, une position d’autant plus fragile qu’elle ne dispose, contrairement à l’Australie, d’aucune matière première à faire valoir dans la relation.
Enfin, la Chine ne se cantonne pas au raffinage présent sur son sol pour asseoir sa domination : elle possède de nombreuses parts dans plusieurs mines du minerai dans le monde. Cela lui permet directement de s’imposer au-delà de son territoire pour renforcer son influence dans l’industrie. En 2020, la part de la Chine sur l’extraction mondiale de lithium grimpait à 29,26 %, contre 16,10 % pour sa seule production nationale, un gain obtenu notamment par sa participation dans la mine de Greenbushes en Australie, la plus importante au monde.
Les États-Unis pratiquent une stratégie similaire, avec un résultat plus frappant encore. Avec peu d’extractions sur leur sol, ils détenaient pourtant 26,83 % de la propriété mondiale des mines de lithium en 2020, principalement via Albemarle, actionnaire du Salar de Atacama au Chili.
La Chine et les États-Unis compensent ainsi, chacun à leur manière, l’absence ou l’insuffisance de gisements nationaux par une prise de contrôle des mines à l’étranger. L’Europe, elle, est encore loin de rivaliser. Sur les parts de propriété sur l’extraction mondiale, elle plafonne à 0,42 %, un chiffre quasi identique à sa production géographique. Contrairement à la Chine et aux États-Unis, elle n’a que depuis peu engagé une stratégie pour répondre à ses besoins futurs.
Un potentiel minier européen freiné par son retard industriel
Pour rattraper son retard sur les matières premières dites stratégiques, la Commission européenne a adopté une liste de projets présents dans treize États membres et treize États en dehors de l’UE dans le cadre du Critical Raw Materials Act (CRMA), de mai 2024. Ce règlement fixe des objectifs précis à horizon 2030 : l’extraction, la transformation et le recyclage européens des matières premières stratégiques devant couvrir respectivement 10 %, 40 % et 25 % de la demande de l’UE. Parmi les 48 sélectionnés, 22 concernent le lithium, dont dix sur l’extraction et huit sur la transformation.
Ces nombreux projets semblent démontrer que l’Europe a pleinement pris conscience de ses limites dans la chaîne de valeur. D’où l’importance de développer une filière souveraine capable de répondre à ses besoins intrinsèques. Grâce à une enveloppe de 22,5 milliards d’euros et des procédures accélérées pour l’octroi de permis, des projets majeurs comme le Lithium Hydroxide Converter Guben ou encore le Zero Carbon Lithium en Allemagne devraient être opérationnels en 2027. Seulement, certains projets prennent du retard, comme l’illustre le projet Jadar en Serbie.
Crucial pour alimenter plus d’un million de véhicules électriques par an, ce gisement du promoteur Rio Tinto reste pourtant paralysé par une vive opposition locale et l’absence de permis. Fin juillet 2026, des ONG écologistes ont attaqué la Commission européenne devant la justice de l’UE pour faire annuler son statut de projet stratégique au titre du CRMA, dénonçant notamment le contournement des critères environnementaux. Ce recours fragilise les financements prévus et fige le site dans une impasse politique, menaçant directement les ambitions de souveraineté minière du continent.
L’affaire Jadar met ainsi en lumière le dilemme structurel du Vieux Continent : si l’UE dispose désormais de moyens financiers et d’une vision stratégique, la concrétisation de sa souveraineté minérale doit s’accorder avec l’acceptabilité sociale, des normes écologiques rigoureuses et un impératif démocratique. Pékin, de son côté, ne se restreint pas pour imposer sa domination industrielle à marche forcée.
En voulant décarboner ses transports, l’Europe s’est engagée dans une course contre la montre face à un marché du lithium ultra-volatile et hautement concentré. Mais entre un recyclage encore trop jeune, des gisements locaux bloqués par l’opposition citoyenne et le monopole écrasant de Pékin sur le raffinage comme sur les mines mondiales, l’Europe peine à s’affirmer. Pour Bruxelles, le véritable enjeu n’est plus seulement de sortir des énergies fossiles : il s’agit d’éviter d’échanger une dépendance pétrolière historique contre une vassalité industrielle et minérale totale envers la Chine.
À propos de l'auteur

Joris Berry
Diplômé d'un master en relations internationales de l'université ILERI Lyon, Joris s'intéresse aux problématiques énergétiques en Europe. Fort de plusieurs stages en tant que rédacteur/analyste géopolitique, il sait allier rigueur analytique et clarté rédactionnelle pour traiter des sujets complexes à forts enjeux stratégiques. Il maîtrise la méthode de veille, ce qui lui permet de proposer des écrits pertinents et d'actualité.