L’illusion de la souveraineté européenne au gaz naturel liquéfié (GNL)
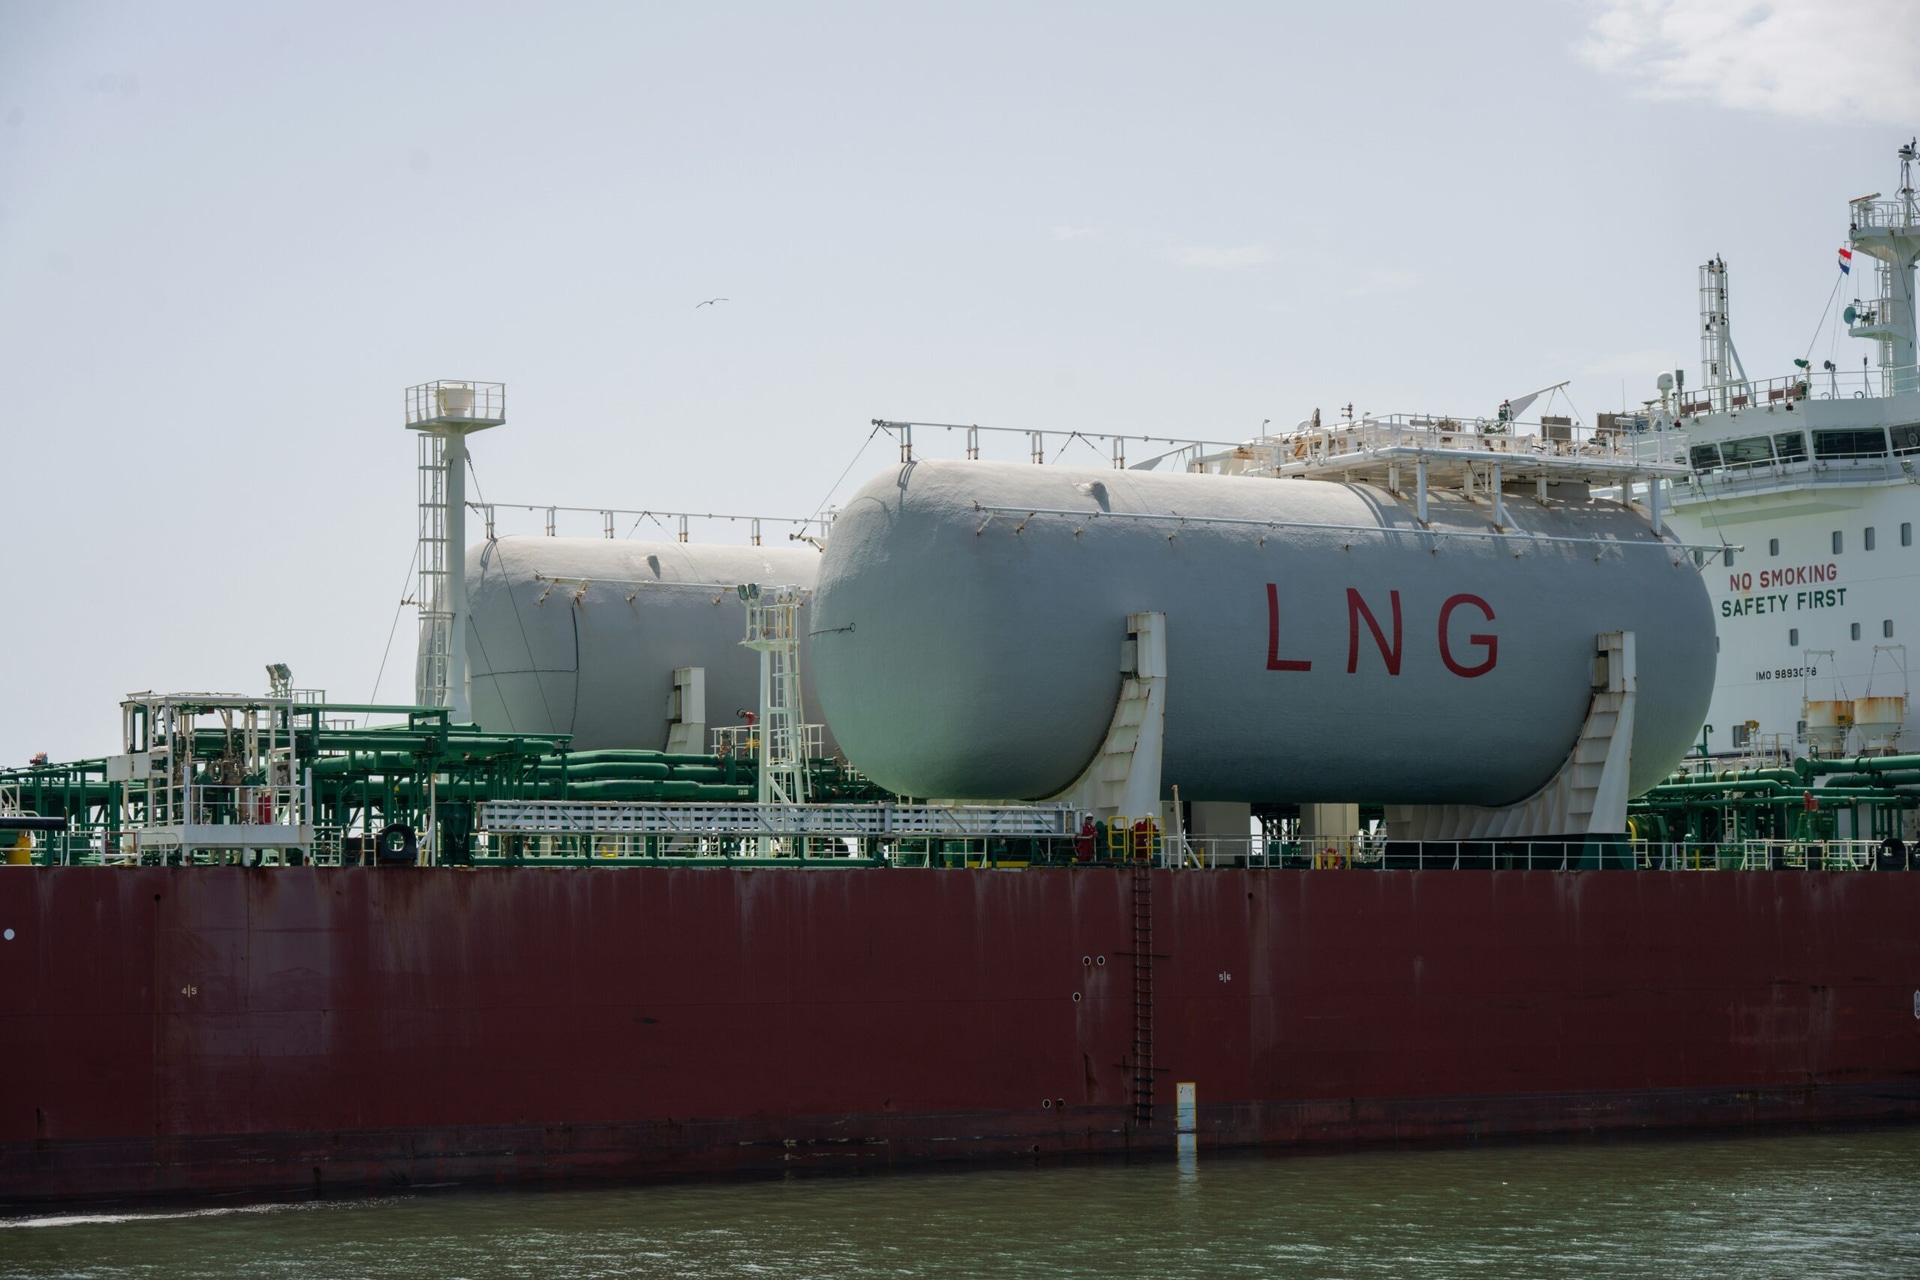
Julia Taubitz - Des réservoirs de GNL sur un Cargo aux Pays-Bas
Alors que le Qatar est le deuxième producteur mondial de gaz naturel liquéfié (GNL), ses exportations ont diminué de 96 % depuis le début du conflit entre les États-Unis et l’Iran. Ainsi, le pays se voit dans l’obligation de ne pas livrer certaines cargaisons de GNL, notamment en Europe. Si c’est principalement l’Asie qui absorbe le GNL qatari, cela a tout de même une conséquence directe sur les stocks de gaz du continent européen. Le 7 octobre 2026, le GNL stocké dans les réservoirs de l’UE était de 2,69 Md m³, contre plus de 2,84 Md m³ l’année précédente.
Avec des stocks de gaz au plus bas depuis 2011 malgré la hausse des importations de GNL en provenance des États-Unis, l’UE risque de faire face à une pénurie cet hiver. Ainsi, si l’Europe met en avant la réduction de ses importations énergétiques russes, le GNL échappe à cette dynamique. Les cargaisons russes continuent d’arriver dans les terminaux européens, et le calendrier d’interdiction ne les écarte que progressivement.
Le choc de 2022 et la bascule
Suite à l’invasion généralisée de l’Ukraine en février 2022, l’UE a pris des décisions radicales concernant ses importations énergétiques russes. Elle a notamment mis en place le plan REPowerEU, qui visait la suppression progressive des importations de combustibles fossiles russes comme le pétrole et le gaz. Si les Vingt-Sept ont pris des mesures draconiennes face à la Russie, elles présentent aujourd’hui de nombreuses lacunes.
En 2021, le gaz russe, arrivant presque entièrement par gazoduc, pesait 150 milliards de mètres cubes (Md m³), soit près de la moitié des importations gazières européennes. Après l’invasion, les livraisons russes tombent à 43 Md m³ en 2023, puis à 36 Md m³ en 2025. Le GNL, lui, ne représentait que 13,5 Md m³.
Si l’Europe a fortement réduit son importation de gaz russe et que la porte-parole de la Commission européenne affirmait le 10 octobre 2026 que « notre [l’UE] dépendance à la Russie suit une tendance clairement à la baisse », on peut également noter qu’elle s’est déplacée et aborde désormais de nouvelles dynamiques. Le GNL, notamment, est une exception. Au premier trimestre de 2022, la Russie fournissait 5 Md m³ de GNL à l’UE, soit 17 % des cargaisons. Au premier trimestre 2026, elle en livrait 6,8 Md m³, toujours au même pourcentage. Si la part reste stable, ses volumes en quantité absolue ont progressé d’un tiers. Ces paiements ont ainsi alimenté l’État russe et donc indirectement sa guerre en Ukraine.
L’électrochoc de 2022, qui a mis l’Europe face à son extrême dépendance, n’a pas permis un arrêt complet et unanime des importations de GNL russe. Au premier trimestre de 2026, encore quatre États membres en achetaient massivement à l’État russe : la France, l’Espagne, les Pays-Bas et la Belgique.
Ces derniers ont permis à la Russie de se placer en tant que deuxième exportateur de GNL en Europe derrière les États-Unis. L’Hexagone est le pays contribuant le plus à cette dépendance, en absorbant près de la moitié des volumes achetés par ces quatre pays en janvier 2026. La France importe la quasi-totalité du GNL russe du projet Yamal, situé au nord de la Russie. TotalEnergies étant actionnaire à hauteur de 20 % dans le projet, la coopération franco-russe dans le commerce de GNL a du sens.
La France a reçu 2,8 Md m³ du GNL de Yamal au premier trimestre 2026, soit 41 % des volumes livrés à l’UE, un chiffre qui inclut des transbordements à Montoir-de-Bretagne, l’un des terminaux, avec celui de Dunkerque, permettant la réception du GNL en France. Non seulement la France reste un client important de la Russie, mais elle a accru ses achats de 18 % entre 2022 et 2025, alors que ses importations totales de GNL reculaient de 12 %.
La Belgique joue également un rôle central dans le commerce de GNL russe. Sa dépendance est la plus notable dans l’UE : en juillet 2026, 100 % du GNL importé par la Belgique provenait de la Russie. Avec son port Zeebruges, pouvant regazéifier plus de neuf milliards de mètres cubes de GNL par an, le site participe au ravitaillement des pays voisins en faisant transiter le GNL russe, en plus d’approvisionner énergétiquement la Belgique.
Il permet notamment de transférer une grande partie du gaz vers la France, comme le démontrent les extensions du projet permettant la mise en place d’un gazoduc reliant Dunkerque à Zeebruges. Au premier trimestre de 2026, juste avant l’interdiction du 25 avril 2026 sur l’importation de GNL russe dans l’UE, c’est lui qui a accueilli le plus de GNL russe parmi les Vingt-Sept.
Le Royaume-Uni, qui ne fait plus partie de l’UE depuis le 31 janvier 2020, a choisi de totalement couper ses approvisionnements de GNL en provenance de la Russie. Le pays justifie ce choix par un soutien indéfectible à l’Ukraine. En 2021, la Russie lui exportait 3,26 Md m³, soit 18 % des importations totales de GNL anglais. Pourtant, en 2023, le Royaume-Uni a réussi à se passer de ce partenaire commercial. Pour combler ce manque, Londres a développé ses échanges avec les États-Unis et la Norvège.
Au premier trimestre de 2026, le pays maintenait sa position et n’importait toujours pas de GNL russe. Finalement, le Royaume-Uni démontre que la coopération et la position commune des Vingt-Sept États membres de l’UE sur l’Ukraine ne font pas consensus, du moins pas dans les faits. Si tous supportent l’État agressé sur le papier, certains maintiennent leurs relations avec l’État agresseur au détriment de l’Ukraine.
En somme, si l’UE affiche avoir drastiquement diminué ses importations de gaz russes, le GNL fait exception et adopte le schéma inverse. En effet, une poignée d’États viennent freiner cet effort collectif et placer la Russie en tant que deuxième fournisseur de GNL en Europe avec 17 % du total des importations au premier trimestre de 2026. Cependant, cette augmentation ne relève pas seulement de décisions politiques visant à préserver les contrats existants avec la Russie. Elle répond aussi à une contrainte physique : le détroit d’Ormuz, par lequel transite 20 % du GNL mondial, est largement bloqué depuis la fin février 2026.
Le pari américain
Face au recul du Qatar, l’Europe a dû diversifier ses partenaires commerciaux pour le GNL. Elle s’est alors majoritairement tournée vers les États-Unis. S’ils étaient déjà le premier partenaire commercial européen de GNL avant la guerre en Ukraine, la dépendance du continent s’est largement accentuée. En 2021, les États-Unis fournissaient 28 % du GNL importé par l’Europe. Au premier trimestre 2026, ils en fournissaient 63 %, soit plus du double. Si la demande européenne a plus que doublé, la quantité absolue de GNL en provenance des États-Unis a quant à elle triplé en passant de 29,94 Md m³ en 2021 à 99,5 Md m³ en 2025.
Pour accueillir de tels volumes de GNL, les pays européens ont construit ou étendu des terminaux depuis 2022. L’Allemagne est le cas le plus parlant. En 2022, elle n’importait que 0,11 Md m³, soit une infime part de l’ensemble. En 2025, cette part est passée à 9,65 Md m³, soit une multiplication par 88 en trois ans. Pour substituer le gaz russe qu’elle importait avant la guerre en Ukraine, elle a entamé la construction de nombreux terminaux pour recevoir le GNL. Au total, ces derniers peuvent accueillir 20,1 Md m³.
Cette course aux terminaux dépasse le cas allemand : la capacité de regazéification de l’UE atteint 236 Md m³ en 2025, contre 141 Md m³ de GNL réellement demandés. Ce surplus offre une marge en cas de crise, mais il ne garantit aucune cargaison. Pour assurer leur sécurité d’approvisionnement, des entreprises européennes ont signé des contrats de long terme avec des projets américains.
TotalEnergies, troisième acteur mondial de GNL, a par exemple établi un contrat à long terme sur 20 ans avec les trains un à quatre de Rio Grande LNG. L’entreprise détenant 16,7 % des parts directes des trains un à trois et 10 % dans le train quatre, elle importera plus de 9,5 Md m³ de GNL chaque année une fois les deux projets finalisés et le revendra à différents clients.
Si des entreprises françaises décident de conclure des accords sur le long terme avec les États-Unis, l’Allemagne ne reste pas en marge. En 2022, l’entreprise Securing Energy for Europe GmbH (SEFE) a étendu l’un de ses contrats avec Venture Global pour une durée de vingt ans. Ce contrat lui permettra d’importer 4,1 Md m³ de GNL américain par an.
Ce pari comporte des risques. Tout d’abord, ces contrats courent sur des décennies, alors que la demande européenne de gaz devrait reculer : 141 Md m³ en 2025 contre, selon les prédictions, 100 Md m³ en 2030. Paradoxalement, les Vingt-Sept augmentent leurs capacités de stockage de GNL : 236 Md m³ en 2025 contre, toujours selon les prévisions, plus de 306 Md m³ en 2030.
Ensuite, la sécurité d’approvisionnement garantie par les entreprises européennes ne constitue qu’une sécurité conditionnelle pour le continent. Par exemple, les contrats signés par TotalEnergies n’assurent pas aux pays européens un ravitaillement direct. Ils sont toujours soumis à une concurrence tarifaire mondiale. Si certains pays proposent un prix plus avantageux, TotalEnergies va se tourner vers eux sans prioriser le vieux continent. En somme, l’Europe a changé de dépendance, elle ne l’a pas réduite.
Se disputer le GNL ou s’en passer
En mars dernier, l’ambassadeur américain en Europe Andrew Puzder déclarait : « Je pense que les États-Unis continueront de vouloir faire des affaires avec l’Europe, mais les conditions ne seront peut-être pas aussi avantageuses. Le contexte ne le sera certainement pas non plus. Et il y a d’autres acheteurs potentiels ». Son propos fait directement référence à la rivalité entre l’Europe et l’Asie sur l’importation de GNL américain, qui fait rage surtout depuis le début de la guerre en Iran.
En effet, les principaux importateurs de GNL en Asie, à savoir la Chine, l’Inde ou encore la Corée du Sud, dépendaient grandement des cargaisons transitant via le détroit d’Ormuz. En 2024, les marchés asiatiques absorbaient plus de 83 % du GNL qui y circulait. Si l’Europe n’était pas le premier client du Qatar, la guerre a eu un impact sur les choix de livraisons des États-Unis, son premier fournisseur.
En mars 2026, le Qatar est victime de frappes iraniennes qui ont détruit 17 % de ses capacités d’exportations de GNL. En attaquant le centre névralgique du deuxième producteur mondial de GNL, le marché est chamboulé. En invoquant la force majeure sur certaines cargaisons pour une période pouvant aller jusqu’à cinq ans, les acheteurs les plus dépendants sont contraints de se tourner vers une autre source d’approvisionnement pouvant combler leur demande : les États-Unis.
Pour répondre à leurs besoins énergétiques nationaux et être les principaux bénéficiaires du GNL américain, les pays asiatiques se font concurrence, impactant inéluctablement le prix. En mars 2026, le spread JKM/TTF, qui indique l’écart de prix entre l’Asie et l’Europe sur le GNL, était de 2 $/Mbtu. En clair, les pays asiatiques les plus développés comme la Chine, Taïwan ou encore la Corée du Sud étaient prêts à payer plus cher que les pays européens pour importer du GNL. Les économies émergentes comme l’Inde et le Pakistan ont été quant à elles évincées du marché à cause de leur sensibilité au prix.
Elles ont ainsi été contraintes de réduire leur consommation de gaz et de se tourner vers le charbon, une énergie fossile facile à exploiter et présente en abondance. A long terme, lorsque les États importateurs auront restructuré leurs modes d’approvisionnement, la concurrence s’estompera sûrement. Selon les prévisions, la demande de GNL aura augmenté de 43 % d’ici 2030. Cette forte hausse pourra être comblée par les États-Unis, notamment par l’exploitation massive du gaz de schiste, qui ne cesse d’augmenter. En 2025, la production gazière commercialisée du pays était de 1 224 Md m³, contre seulement 815 Md m³ dix ans auparavant.
En outre, l’UE est paradoxale sur sa feuille de route climatique et la réalité de ses importations énergétiques. En 2025, la part du gaz de schiste s’élève à environ 87,7 % de la production totale de gaz naturel aux États-Unis. Or, l’extraction de gaz de schiste est particulièrement polluante. L’exploitation relâche massivement des polluants comme l’oxyde d’azote, des composés organiques volatils et du méthane, avec un inventaire recensant 954 produits chimiques dont la composition complète n’est connue qu’à hauteur de 14 %.
De plus, de nombreux produits chimiques s’évaporent massivement des bassins de stockage pendant l’extraction, et près de 90 % d’entre eux attaquent directement les systèmes respiratoires. En 2011, la France interdit officiellement ce procédé sur le sol national. Si l’UE ne l’a pas interdit, la fracturation hydraulique ne s’est pas répandue au sein de l’Union malgré des réserves importantes. Si de nombreux pays y ont renoncé à cause du coût financier, environnemental et des difficultés industrielles, les pays important du GNL au sein de l’UE finissent par importer massivement ce même gaz de schiste américain, mettant en lumière le paradoxe entre les ambitions climatiques européennes et la réalité de leurs approvisionnements énergétiques extérieurs.
Pour atteindre l’objectif de neutralité carbone à l’horizon 2050 fixé par le Pacte vert pour l’Europe, ces pays n’hésitent pas à externaliser les coûts environnementaux malgré la volonté européenne de s’ériger en tant que leader de la transition écologique.
À propos de l'auteur
Joris Berry
Diplômé d'un master en relations internationales de l'université ILERI Lyon, Joris s'intéresse aux problématiques énergétiques en Europe. Fort de plusieurs stages en tant que rédacteur/analyste géopolitique, il sait allier rigueur analytique et clarté rédactionnelle pour traiter des sujets complexes à forts enjeux stratégiques. Il maîtrise la méthode de veille, ce qui lui permet de proposer des écrits pertinents et d'actualité.